Helene Bouchard CPA, Juricomptable
  • Accueil
  • Services
  • Normes et déontologie
  • Capsules Vidéos
  • Processus
  • Commentaires
  • Questions
  • Articles
  • À propos
  • Contact
Sélectionner Une Page
Ce qui donne la force probante à une expertise juricomptable

Ce qui donne la force probante à une expertise juricomptable

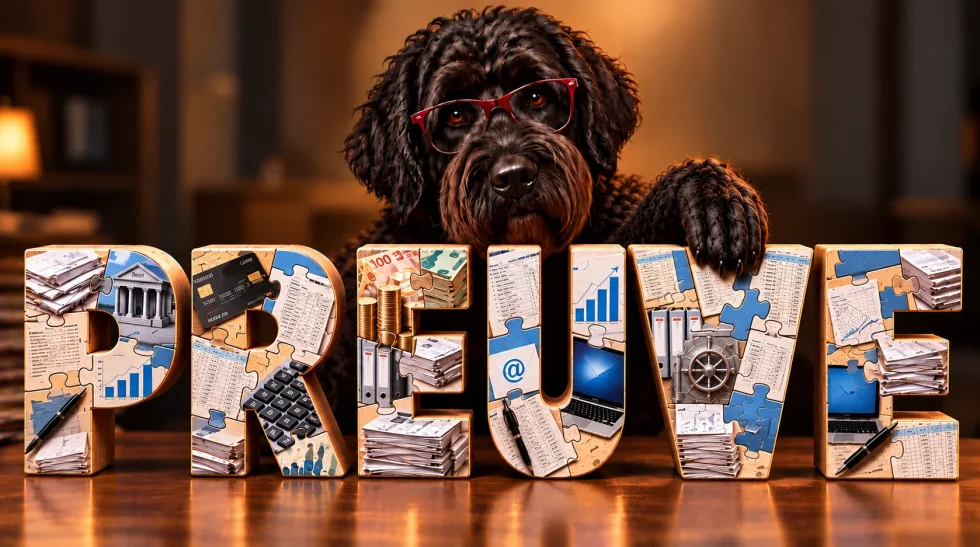
Un chien noir portant des lunettes rouges pose ses pattes sur de grandes lettres en 3D formant le mot "PREUVE". et représente le rôle du juricomptable

Le rôle du juricomptable

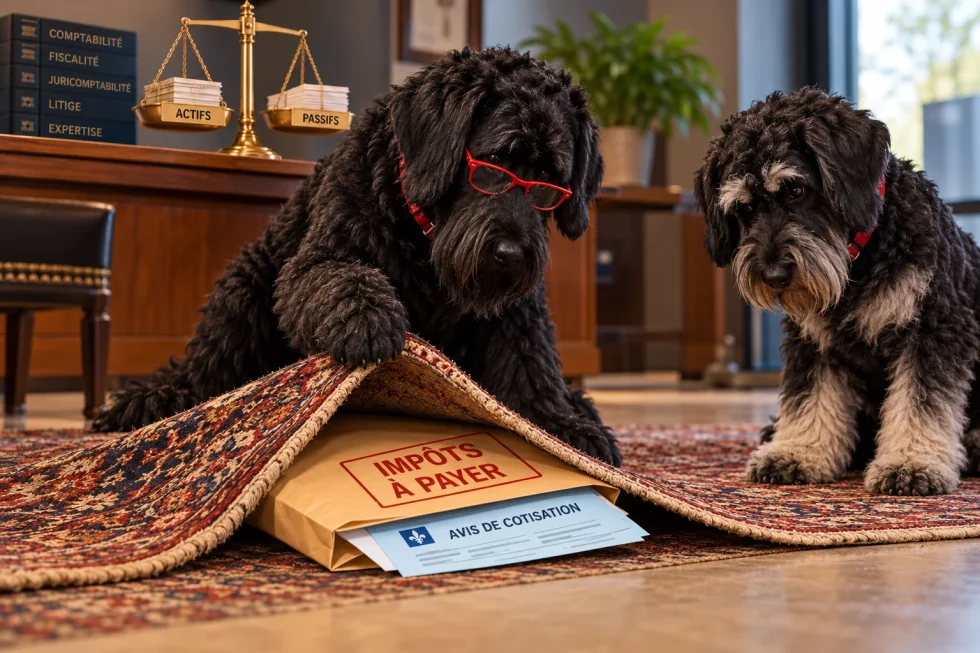
Un grand chien noir portant des lunettes rouges soulève le coin d'un tapis oriental pour révéler une enveloppe contenant un Avis de cotisation de Revenu Québec et tamponnée 'Impôts à payer'. Cette image symbolise la recherche de dettes non déclarées et la juricomptabilité.Manipulation des états financiers : dette non déclarée

Manipulation des états financiers : dette non déclarée

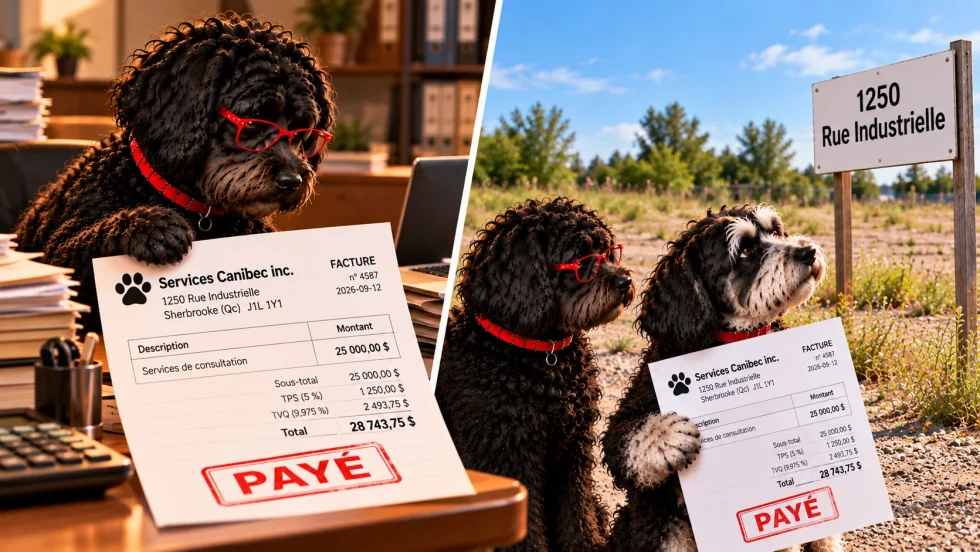
Une illustration diptyque humoristique de juricomptabilité illustrant une enquête de fraude fournisseur fictif. L'image montre à gauche un caniche dans un bureau tenant une facture de 'Services Canibec inc.' pour 25 000 $, marquée 'PAYÉ'. À droite, les mêmes chiens se tiennent sur un terrain vacant avec un panneau d'adresse '1250 Rue Industrielle', prouvant l'inexistence des locaux du fournisseur à Sherbrooke Fraude : fournisseur fictif

Fraude : fournisseur fictif

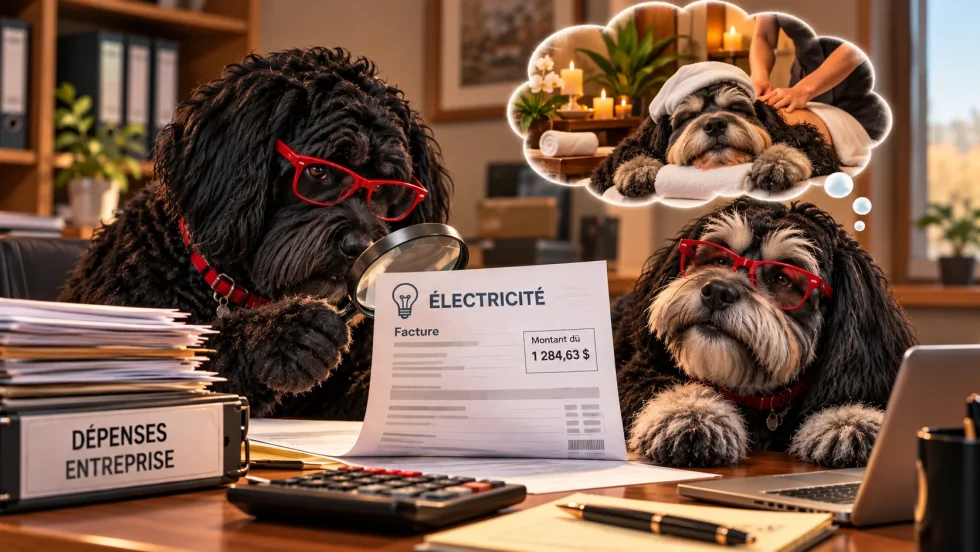
L'investigation (la juricomptabilité) : Le chien de gauche scrute à la loupe une facture d'entreprise (électricité). La supercherie (la fraude) : La bulle de pensée du chien de droite révèle la véritable nature de la dépense, soit un massage relaxant au spa, qui a été camouflée sous une fausse facture d'entreprise. Fraude : Fausses dépenses

Fraude : fausses dépenses

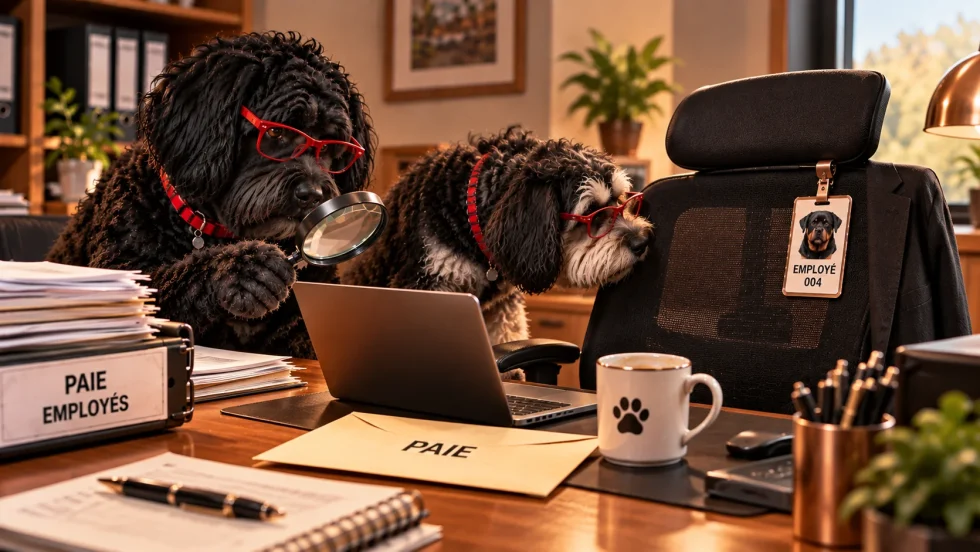
Le stratagème de fraude : La chaise de bureau vide sur laquelle est accrochée une carte d'identité (« EMPLOYÉ 004 ») à côté d'une enveloppe de paie symbolise l'employé fantôme. Cela démontre clairement le mécanisme de la fraude : un salaire est versé pour une personne qui n'est physiquement pas là et qui ne fournit aucun travail. Fraude : employés fictifs

Fraude : employés fictifs

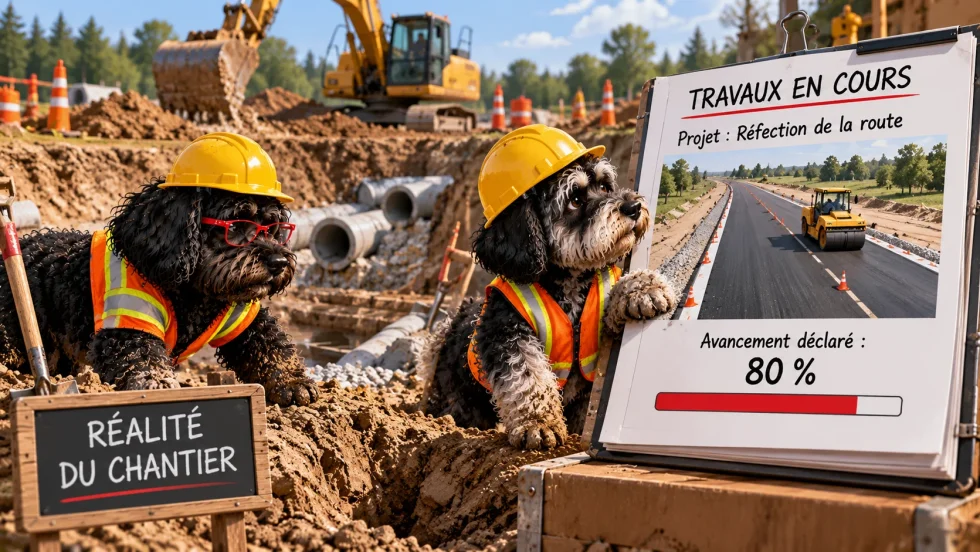
La fausse représentation (à droite) : Le rapport officiel prétend que le projet (« Réfection de la route ») a un « Avancement déclaré » de 80 %, illustré par la photo d'une route asphaltée presque terminée. Manipulation des états financiers : travaux en cours

Manipulation des états financiers : travaux en cours

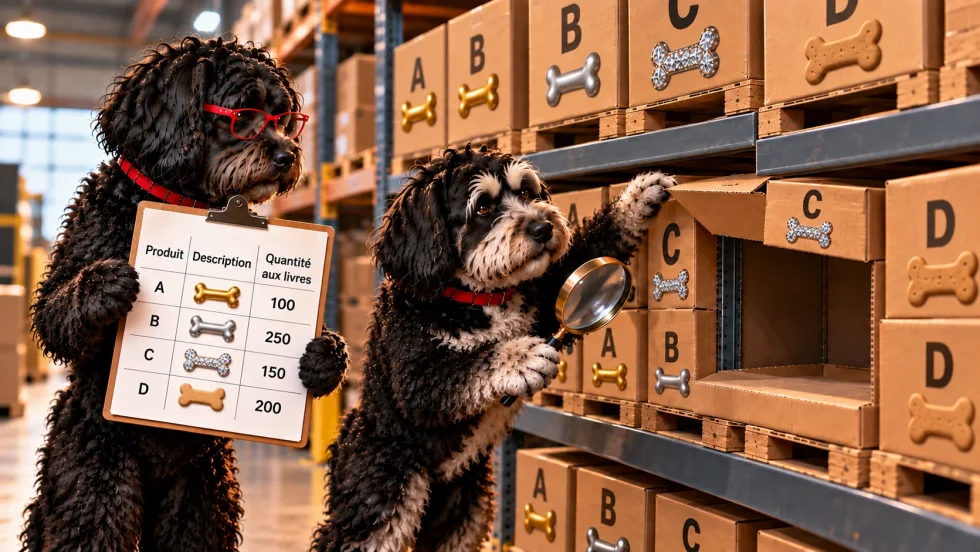
La réalité physique (l'enquête) : Le chien de droite, agissant comme un enquêteur ou un juricomptable avec sa loupe, ouvre la boîte identifiée par la lettre « C » sur l'étagère et découvre qu'elle est en réalité complètement vide. Manipulation des états financiers : inventaire

Manipulation des états financiers : inventaire

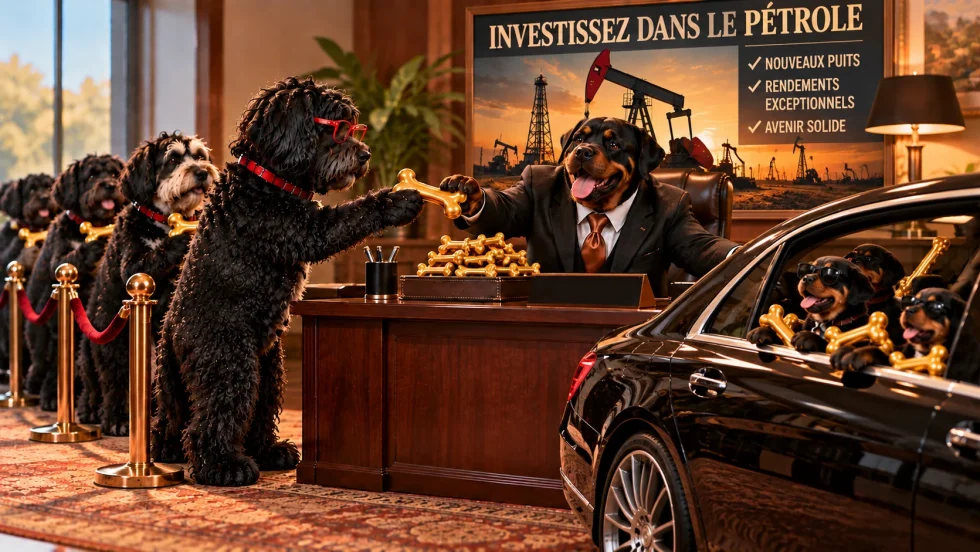
La fausse promesse : L'affiche en arrière-plan « INVESTISSEZ DANS LE PÉTROLE » promettant des « rendements exceptionnels » représente l'appât irréaliste et le faux modèle d'affaires utilisés pour attirer les victimes. Pyramide de Ponzy

Pyramide de Ponzy

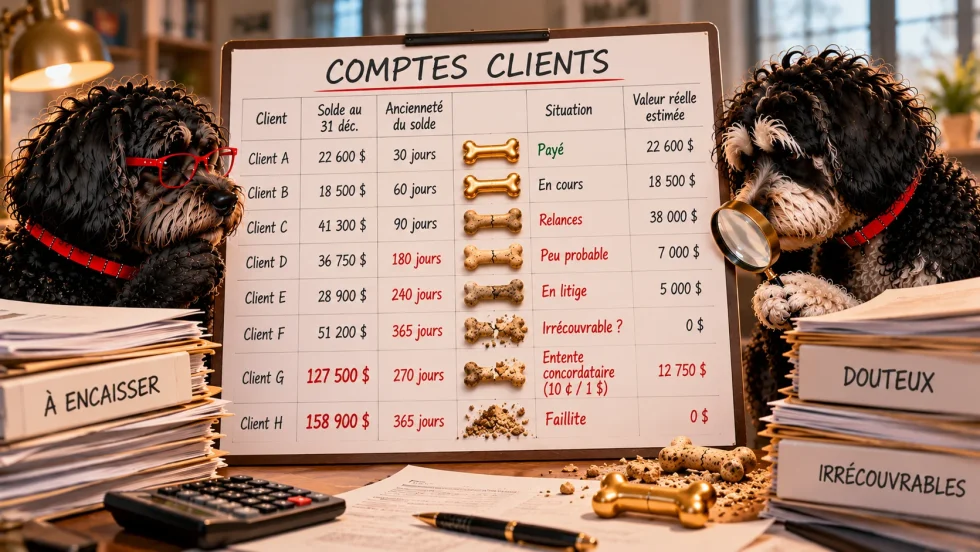
La dégradation des actifs : Les os illustrent métaphoriquement l'état des créances. Un os en or massif représente un compte sain ou payé, tandis que les os qui s'effritent ou tombent en poussière symbolisent les comptes en litige, la faillite ou les mauvaises créances qui ne valent plus rien. Manipulation des .tats financiers: comptes clients

Manipulation des états financiers : comptes clients

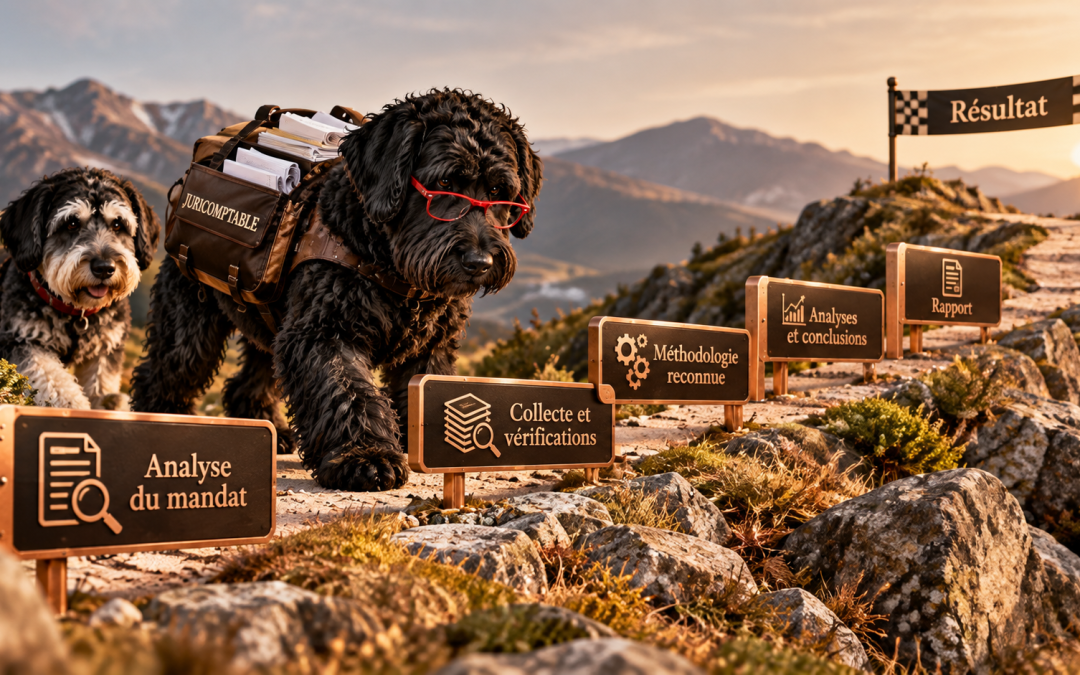
La justification des honoraires : La ligne d'arrivée identifiée par la banderole « Résultat » n'est atteinte qu'après ce long parcours. Cette illustration démontre clairement au client que les honoraires versés servent à rémunérer cet effort soutenu, l'expertise déployée et le strict respect des normes de la profession (l'obligation de moyens), et non l'assurance d'obtenir un résultat précis ou préétabli

Honoraires du juricomptable : obligation de moyens

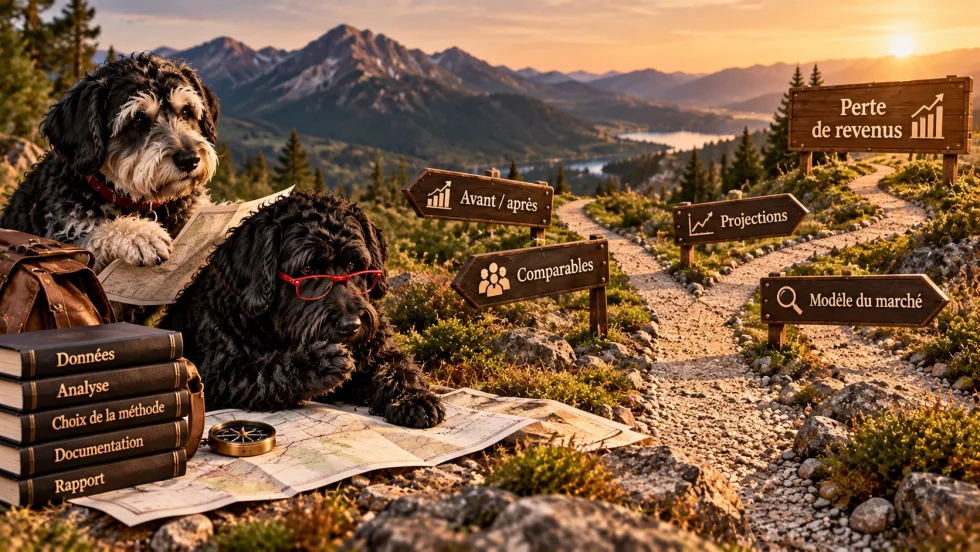
Le processus rigoureux : La pile de livres à gauche illustre les étapes fondamentales et chronologiques de ce travail d'enquête : la collecte des « Données », l'« Analyse », le « Choix de la méthode », la « Documentation » et finalement la rédaction du « Rapport Methodolgie pour quanlifier la perte de revenus

Méthodologie pour quantifier la perte de revenus

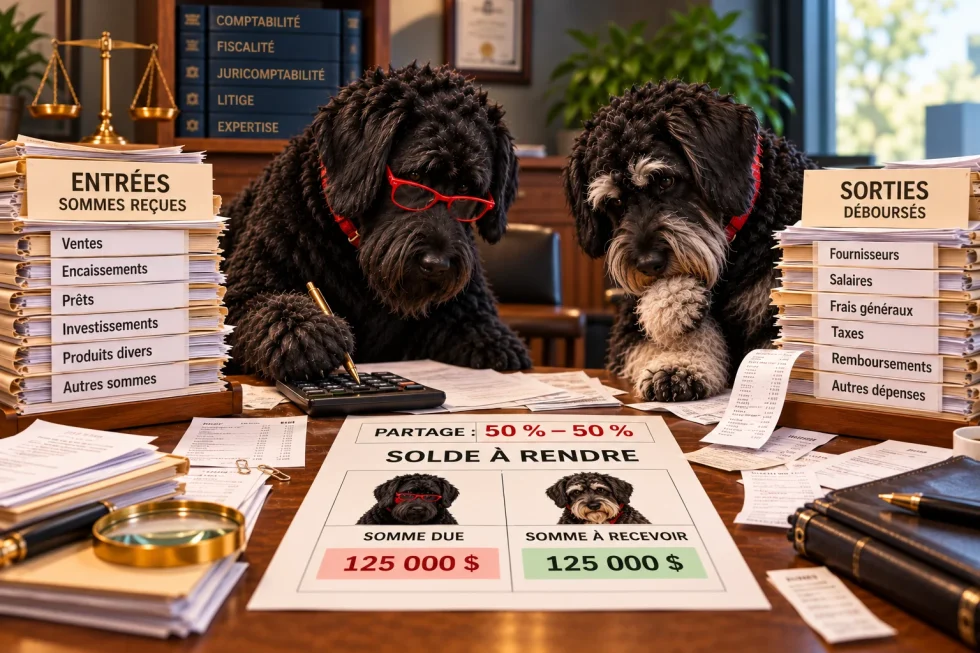
L'arrière-plan comprend des éléments d'un cabinet juridique/comptable (balance de la justice, livres de juricomptabilité, loupe, calculatrice, reçus), renforçant l'aspect rigoureux de l'expertise financière tout en conservant un ton ludique Qu'est-ce que la reddition de compte

Qu’est-ce que la reddition de compte

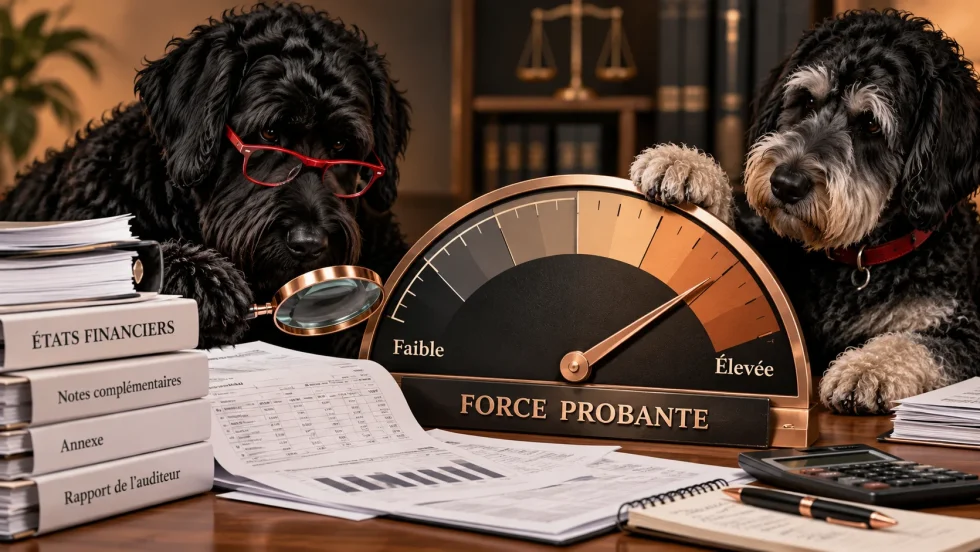
Met en scène deux chiens comptables examinant des documents financiers à la loupe. Au centre, un cadran gradué de « Faible » à « Élevée » pointe vers un niveau élevé de force probante. Le but est d'expliquer visuellement comment la qualité, la fiabilité et la vérification des pièces justificatives (états financiers, rapports d'audit) renforcent la valeur de preuve d'un dossier financier devant les tribunaux.La force probante des états financiers

La force probante des états financiers

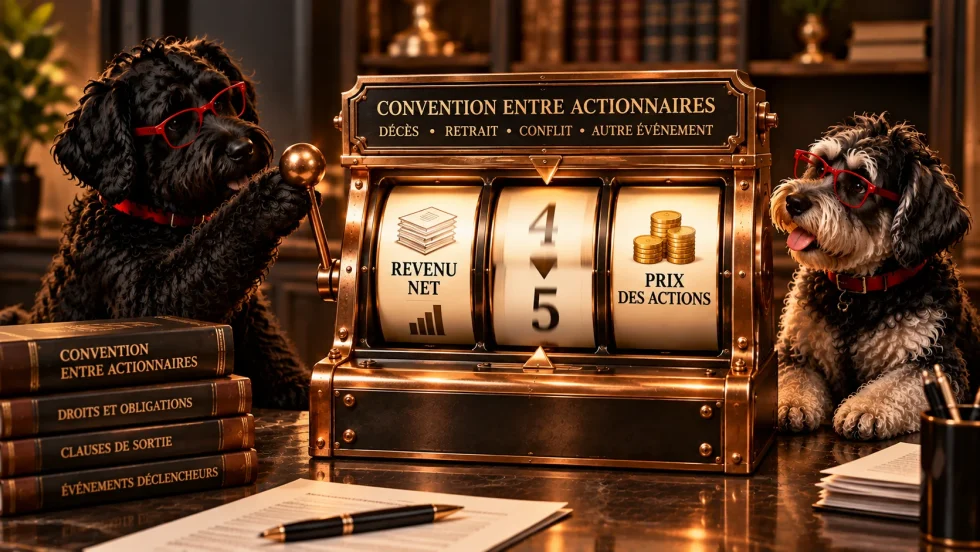
Elle présente une machine à sous rétro activée par deux chiens juricomptables. Les rouleaux affichent des critères financiers clés (revenu net, ratios, prix des actions), tandis que des livres traitent des clauses de sortie, droits et évènements déclencheurs (décès, retrait, conflit). Son but est de démontrer visuellement que la valeur des actions ne doit pas reposer sur le hasard, mais sur des mécanismes et formules d'évaluation rigoureux, prédéfinis dans la convention pour éviter les litiges.Determination de la valeur des actions selon la convention entreactionnaires

Détermination de la valeur des actions selon la convention entre actionnaires

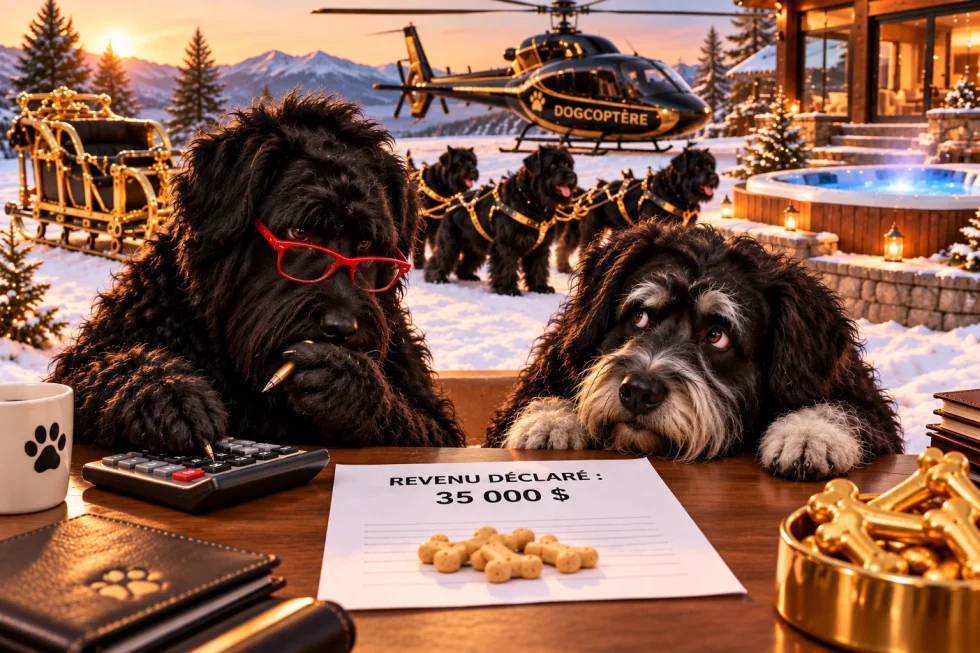
Elle oppose un « Revenu déclaré : 35 000 $ » symbolisé par quelques biscuits ordinaires à un style de vie luxueux en arrière-plan (chalet, spa, traîneau doré et hélicoptère « Dogcoptère ») Son but est de montrer comment un juricomptable analyse le décalage entre les revenus rapportés et le niveau de vie réel pour réattribuer le véritable revenu d'une personne dans le cadre d'un litige.Ce qu'est le revenu notionnel

Ce qu’est le revenu notionnel

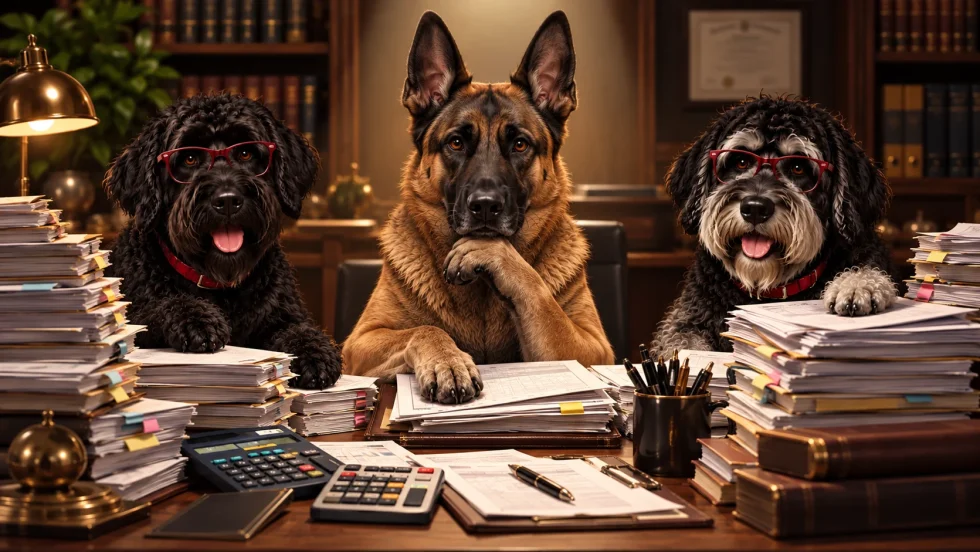
Montre un berger allemand au centre, agissant comme un expert neutre et impartial entouré d'imposantes piles de dossiers financiers, aux côtés de deux parties représentées par les autres chiens. Son but est de démontrer le rôle d'un juricomptable indépendant mandaté conjointement par deux parties en litige pour analyser objectivement les faits financiers, réduire les coûts d'expertise et faciliter un accord équitable sans multiplier les rapports contradictoires. Expertise commune

Expertise commune

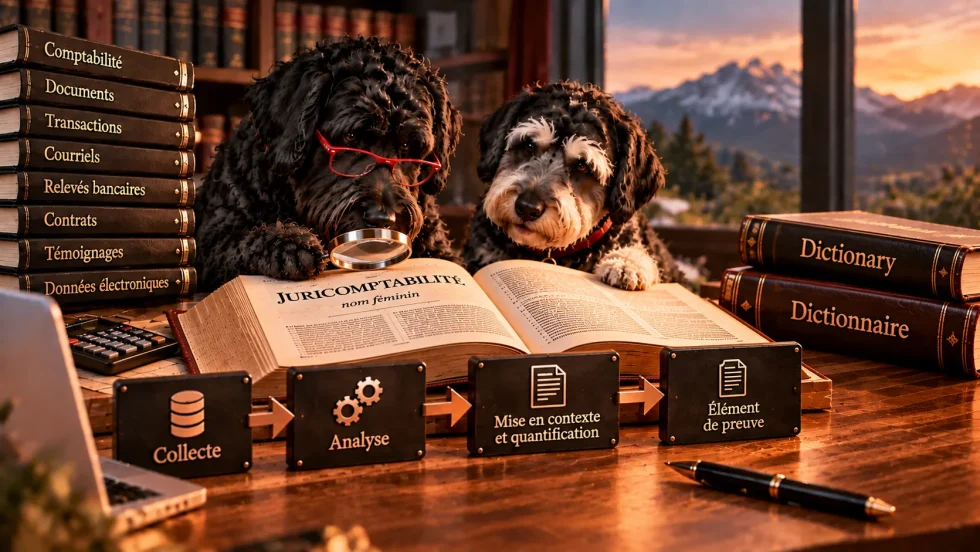
Met en scène deux chiens chercheurs examinant à la loupe un dictionnaire ouvert à « JURICOMPTABILITÉ », entourés de livres classant les éléments analysés (documents, courriels, relevés bancaires). Au premier plan, une chaîne de bloc présente le processus rigoureux : Collecte $\rightarrow$ Analyse $\rightarrow$ Mise en contexte et quantification $\rightarrow$ Élément de preuve. Son but est d'expliquer comment la juricomptabilité transforme des données financières brutes en preuves claires et structurées pour le domaine juridique. Definition de la juricomptabilite

Définition de la juricomptabilité

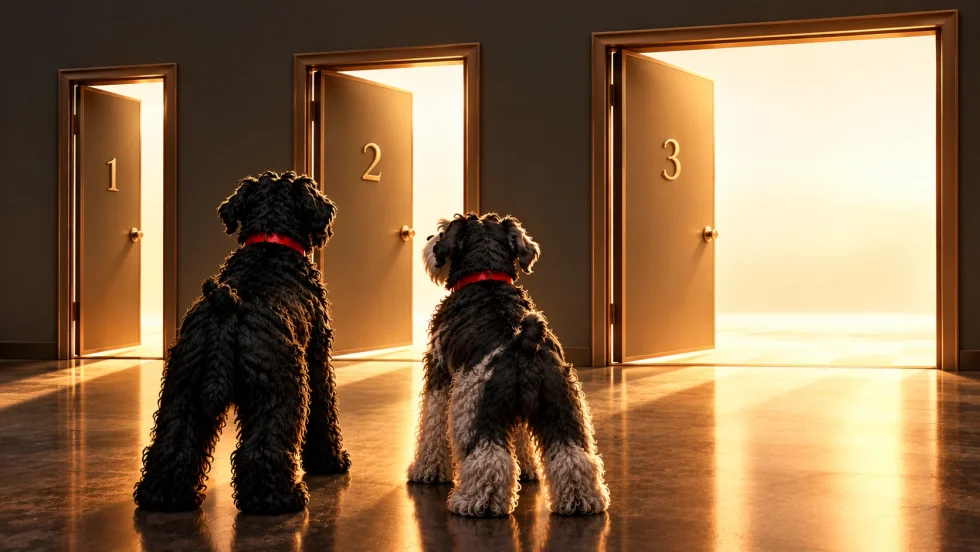
Met en scène deux chiens face à trois portes numérotées de 1 à 3, représentant les trois niveaux de rapport reconnus par les normes d'évaluation (ex. : rapport d'estimation, de calcul ou d'évaluation complète) Son but est d'expliquer visuellement qu'il existe différentes options de rapport selon le contexte juridique, le niveau d'assurance requis et le budget, et qu'il faut choisir la bonne porte pour répondre adéquatement aux besoins du dossier. Les rapports en evaluation d'entreprise

Les rapports en évaluation d’entreprise

  • Accueil
  • Services
  • Normes et déontologie
  • Capsules Vidéos
  • Processus
  • Commentaires
  • Questions
  • Articles
  • À propos
  • Contact
Helene Bouchard CPA, M. Fisc., CFE, CFF, EEE

Propulsé par
Les cookies nécessaires activent des fonctionnalités essentielles du site comme les connexions sécurisées et les ajustements des préférences de consentement. Ils ne stockent pas de données personnelles.
Aucun
Les cookies fonctionnels supportent des fonctionnalités comme le partage de contenu sur les réseaux sociaux, la collecte de retours, et l’activation d’outils tiers.
Aucun
Les cookies analytiques suivent les interactions des visiteurs, fournissant des informations sur des métriques comme le nombre de visiteurs, le taux de rebond et les sources de trafic.
Aucun
Les cookies publicitaires diffusent des annonces personnalisées basées sur vos visites précédentes et analysent l’efficacité des campagnes publicitaires.
Aucun
Les cookies non classifiés sont des cookies que nous sommes en train de classifier, en collaboration avec les fournisseurs de cookies individuels.
Aucun
Propulsé par